Mang tri thức phục vụ khách hàng
Mang tri thức phục vụ khách hàng
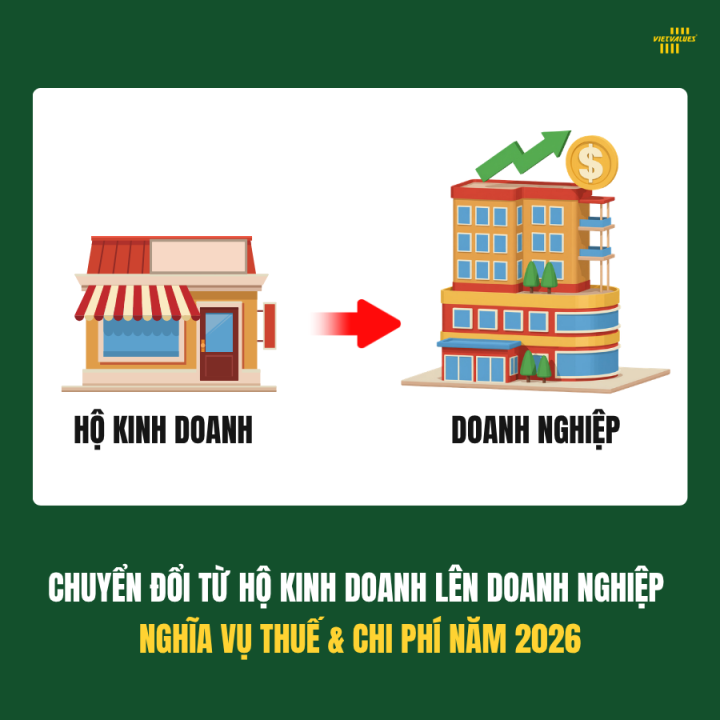
Vì vậy, bên cạnh chi phí thực hiện thủ tục đăng ký, chủ hộ kinh doanh cần chuẩn bị trước các khoản thuế và chi phí phục vụ hoạt động kinh doanh để chủ động về dòng tiền ngay từ những tháng đầu vận hành.
Đặc biệt, từ năm 2026, một số chính sách thuế và phí đã có thay đổi đáng chú ý. Dưới đây là 3 nhóm chi phí cần lưu ý khi chuẩn bị chuyển đổi.
1.Các loại phí, lệ phí bắt buộc
Ở giai đoạn đăng ký doanh nghiệp, người chuyển đổi cần phân biệt giữa lệ phí đăng ký doanh nghiệp và phí công bố nội dung đăng ký doanh nghiệp.
Theo quy định hiện hành, trường hợp đăng ký doanh nghiệp qua mạng điện tử được miễn lệ phí đăng ký doanh nghiệp; phí công bố nội dung đăng ký doanh nghiệp là 100.000 đồng/lần. Một số trường hợp chuyển đổi từ hộ kinh doanh còn có chính sách miễn phí, lệ phí theo đối tượng và hình thức thực hiện cụ thể.
Một điểm cần đặc biệt lưu ý khi lập ngân sách năm 2026 là lệ phí môn bài không còn là khoản phải nộp định kỳ. Chính sách chấm dứt việc thu, nộp lệ phí môn bài được áp dụng từ ngày 01/01/2026.
Do đó, khi tính chi phí sau chuyển đổi, doanh nghiệp không cần tiếp tục đưa lệ phí môn bài vào khoản chi phí thuế hằng năm.
2.Các loại thuế doanh nghiệp cần lưu ý
Sau khi chuyển sang mô hình doanh nghiệp, nghĩa vụ thuế cần được xác định theo hoạt động thực tế, doanh thu, phương pháp tính thuế và tình trạng của từng doanh nghiệp.
Thuế giá trị gia tăng
Doanh nghiệp cần xác định đúng phương pháp tính thuế GTGT và thuế suất áp dụng cho từng nhóm hàng hóa, dịch vụ.
Trong năm 2026, chính sách thuế GTGT tiếp tục có những quy định về mức thuế suất và hàng hóa, dịch vụ được giảm thuế. Nghị định số 144/2026/NĐ-CP đã sửa đổi, bổ sung Nghị định số 181/2025/NĐ-CP và có hiệu lực từ ngày 20/06/2026. Vì vậy, không nên mặc định mọi hàng hóa, dịch vụ đều áp dụng mức thuế suất 8%; doanh nghiệp cần đối chiếu từng hoạt động kinh doanh với quy định tại thời điểm phát sinh giao dịch.
Đối với hộ kinh doanh có nhiều nhóm sản phẩm, nhiều cửa hàng hoặc bán hàng trên nhiều nền tảng, việc phân loại doanh thu và xác định thuế suất ngay từ đầu càng cần được chú trọng.
Thuế thu nhập doanh nghiệp
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 có hiệu lực từ ngày 01/10/2025 và áp dụng hệ thống thuế suất mới, trong đó có mức 15% và 17% bên cạnh mức thuế suất 20% trong trường hợp áp dụng mức thông thường.
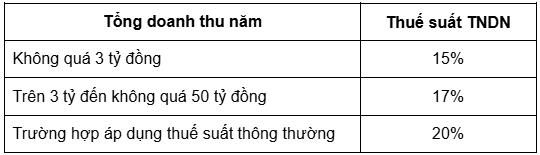
Tuy nhiên, thuế suất và chính sách miễn thuế là hai vấn đề khác nhau.
Doanh nghiệp thành lập mới từ hộ kinh doanh, bao gồm trường hợp cá nhân kinh doanh chuyển đổi lên doanh nghiệp, có thể được miễn thuế TNDN trong 02 năm liên tục kể từ khi có thu nhập chịu thuế nếu đáp ứng điều kiện theo Nghị định số 320/2025/NĐ-CP.
Bên cạnh đó, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu có chính sách miễn thuế TNDN trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, nếu thuộc đúng đối tượng và đáp ứng các điều kiện theo Nghị định số 20/2026/NĐ-CP. Bộ Tài chính cũng đã có hướng dẫn về trường hợp doanh nghiệp đồng thời thuộc các chính sách ưu đãi khác nhau.
Ngoài ra, Nghị định số 141/2026/NĐ-CP đã bổ sung chính sách miễn thuế TNDN đối với thu nhập của doanh nghiệp, tổ chức có tổng doanh thu năm từ 01 tỷ đồng trở xuống, với cách xác định doanh thu và quy định riêng đối với doanh nghiệp mới thành lập, chuyển đổi và các trường hợp tổ chức lại doanh nghiệp.
Như vậy, doanh nghiệp chuyển đổi từ hộ kinh doanh không nên mặc định mình được miễn thuế 02 năm hay 03 năm. Cần kiểm tra thời điểm đăng ký, doanh thu, tình trạng của doanh nghiệp và các điều kiện cụ thể trước khi xác định chính sách được hưởng.
Thuế thu nhập cá nhân và bảo hiểm
Nếu doanh nghiệp có người lao động và phát sinh các khoản thu nhập thuộc diện khấu trừ, doanh nghiệp cần thực hiện việc khấu trừ, kê khai và nộp thuế TNCN theo quy định.
Đồng thời, nếu người lao động thuộc đối tượng tham gia bảo hiểm bắt buộc, các khoản bảo hiểm liên quan cũng cần được đưa vào kế hoạch chi phí nhân sự.
Vì vậy, khi chuyển từ mô hình hộ kinh doanh sang doanh nghiệp, cần tính lại chi phí nhân sự theo toàn bộ nghĩa vụ liên quan thay vì chỉ dựa trên mức tiền lương thực trả.
3.Các khoản phí phục vụ hoạt động kinh doanh khác
Ngoài các khoản thuế và phí phải nộp cho Nhà nước, doanh nghiệp còn phải duy trì một hệ thống kế toán và quản lý phù hợp với mô hình mới.
Một số khoản chi phí thường phát sinh gồm:
Chi phí kế toán: thuê dịch vụ kế toán hoặc bố trí nhân sự kế toán nội bộ để thực hiện ghi nhận chứng từ, sổ sách và báo cáo.
Chi phí hóa đơn điện tử: sử dụng phần mềm hoặc giải pháp phát hành, quản lý và lưu trữ hóa đơn điện tử.
Chi phí phần mềm: phần mềm kế toán, bán hàng, kho, nhân sự hoặc các công cụ quản lý khác tùy nhu cầu.
Chi phí nhân sự: tiền lương, bảo hiểm và các khoản chi liên quan đến người lao động.
Chi phí quản lý hàng hóa và tài sản: kiểm kê hàng tồn kho, theo dõi tài sản, công cụ dụng cụ và đối chiếu số liệu.
Chi phí vận hành: ngân hàng, chữ ký số, văn phòng, công nghệ và các dịch vụ phục vụ hoạt động kinh doanh.
Điểm cần lưu ý là các khoản trên không phải đều là nghĩa vụ thuế bắt buộc. Tuy nhiên, đây là những khoản có thể ảnh hưởng trực tiếp đến dòng tiền và chi phí thực tế của doanh nghiệp sau khi chuyển đổi.
4.Kết luận
Chuyển đổi từ hộ kinh doanh lên doanh nghiệp không đơn thuần là thay đổi hình thức đăng ký. Đây là bước chuyển sang một hệ thống quản lý tài chính, kế toán và thuế có yêu cầu chặt chẽ hơn.
Trước khi chuyển đổi, chủ hộ kinh doanh nên lập trước một bảng dự toán gồm phí, thuế và chi phí vận hành, đồng thời rà soát doanh thu, hàng tồn kho, tài sản, công nợ và chứng từ đang có.
Đặc biệt, các chính sách thuế mới trong năm 2026 tạo thêm cơ hội giảm nghĩa vụ thuế cho một số doanh nghiệp đủ điều kiện, nhưng mỗi chính sách có đối tượng, điều kiện và cách xác định riêng. Việc xác định đúng ngay từ đầu sẽ giúp doanh nghiệp chủ động hơn trong kế hoạch tài chính và hạn chế phải điều chỉnh số liệu về sau.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH KIỂM TOÁN VÀ TƯ VẤN CHUẨN VIỆT (VIETVALUES)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0919 696 168
Website: www.vietvalues.com
Email: admin@vietvalues.com
ZALO OA: https://zalo.me/1205575301328198469