Mang tri thức phục vụ khách hàng
Mang tri thức phục vụ khách hàng
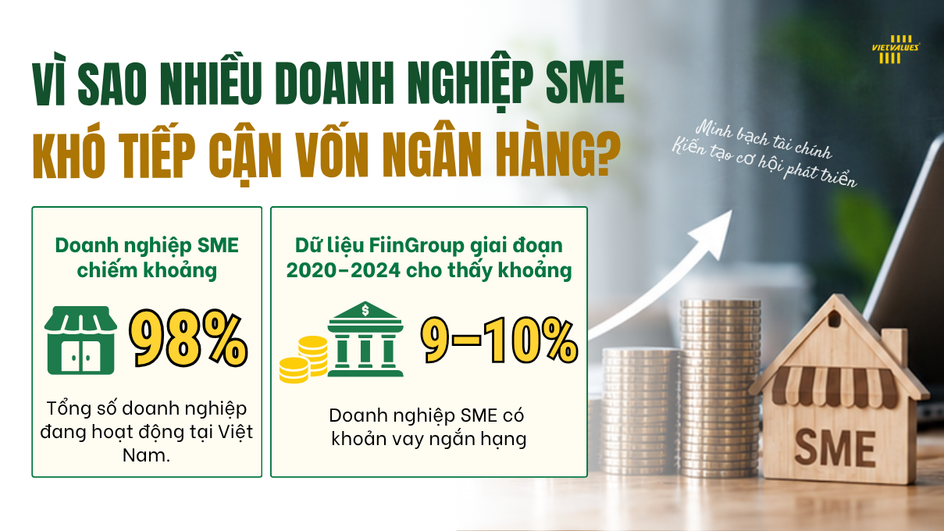
Doanh nghiệp nhỏ và vừa (SME) chiếm khoảng 98% tổng số doanh nghiệp đang hoạt động tại Việt Nam. Tuy nhiên, khả năng tiếp cận nguồn vốn tín dụng ngân hàng vẫn là một thách thức đối với nhóm doanh nghiệp này.
Theo báo cáo của FiinGroup về nguồn vốn cho tăng trưởng kinh tế Việt Nam, tỷ lệ doanh nghiệp SME có khoản vay ngân hàng ở mức khoảng 9-10% trong giai đoạn 2020-2024. Trong khi đó, số liệu được VCCI công bố cho thấy 93,5% khoản vay của doanh nghiệp phải có tài sản bảo đảm.
Những con số này cho thấy bài toán tiếp cận vốn không chỉ nằm ở nhu cầu vay, mà còn liên quan đến điều kiện tín dụng, khả năng chứng minh năng lực tài chính và mức độ sẵn sàng của doanh nghiệp khi bước vào quá trình thẩm định.
1. Chất lượng thông tin tài chính: Rào cản trong quá trình thẩm định
Đối với ngân hàng, doanh thu hay lợi nhuận không phải là những yếu tố duy nhất quyết định khả năng cấp tín dụng. Ngân hàng còn cần đánh giá tình hình tài chính, nghĩa vụ nợ, dòng tiền và khả năng trả nợ của doanh nghiệp. Trong quá trình đó, chất lượng hồ sơ kế toán và báo cáo tài chính có vai trò quan trọng.
Một số vấn đề có thể khiến việc đánh giá gặp khó khăn gồm:
Số liệu kế toán thiếu nhất quán: Thông tin giữa sổ kế toán, báo cáo tài chính, hóa đơn và hồ sơ giao dịch chưa được đối chiếu đầy đủ có thể làm tăng khối lượng xác minh.
Công nợ và dòng tiền chưa được kiểm soát chặt chẽ: Các khoản phải thu kéo dài, hàng tồn kho lớn hoặc dòng tiền biến động mạnh có thể ảnh hưởng đến khả năng thanh toán và trả nợ.
Giao dịch giữa chủ doanh nghiệp và công ty chưa được phân loại rõ ràng: Nếu các khoản góp vốn, cho vay, hoàn ứng hoặc chi hộ chưa được ghi nhận và đối chiếu đầy đủ, doanh nghiệp có thể gặp khó khăn khi giải trình nguồn tiền và tình hình tài chính.
Vì vậy, chuẩn hóa công tác kế toán không chỉ nhằm đáp ứng yêu cầu lập báo cáo tài chính, mà còn giúp doanh nghiệp chủ động cung cấp thông tin đầy đủ, nhất quán khi làm việc với ngân hàng.
2. Có doanh thu, có lợi nhuận nhưng vẫn khó vay vốn
Một doanh nghiệp có thể ghi nhận doanh thu tăng trưởng nhưng vẫn thiếu tiền để thanh toán các nghĩa vụ đến hạn.
Nguyên nhân có thể đến từ việc khách hàng thanh toán chậm, vốn bị chiếm dụng trong hàng tồn kho, chi phí vận hành tăng hoặc doanh nghiệp đang phải trả nhiều khoản nợ cùng lúc.
Đây là lý do cần phân biệt giữa lợi nhuận kế toán và dòng tiền thực tế. Lợi nhuận dương không đồng nghĩa doanh nghiệp luôn có đủ tiền để trả nợ gốc và lãi đúng hạn.
Để chủ động hơn trước khi lập hồ sơ vay vốn, doanh nghiệp nên thường xuyên theo dõi dòng tiền thu – chi, tuổi nợ phải thu, lịch thanh toán công nợ và các nghĩa vụ nợ hiện hữu. Đồng thời, cần xây dựng phương án sử dụng vốn gắn với kế hoạch tạo ra dòng tiền để hoàn trả khoản vay.
3. Phụ thuộc vào tài sản bảo đảm và điều kiện tín dụng
Tài sản bảo đảm là một trong những yếu tố có thể ảnh hưởng đáng kể đến khả năng tiếp cận tín dụng của SME.
Nhiều doanh nghiệp có quy mô tài sản hữu hình hạn chế, sử dụng nhà xưởng thuê hoặc đầu tư vào máy móc, thiết bị chuyên dụng. Trong những trường hợp này, khả năng đáp ứng yêu cầu về tài sản bảo đảm có thể trở thành một trở ngại.
Theo số liệu được VCCI công bố, 93,5% khoản vay của doanh nghiệp phải có tài sản bảo đảm. Tuy nhiên, cần lưu ý rằng đây là tỷ lệ khoản vay, không phải tỷ lệ doanh nghiệp không thể vay nếu thiếu tài sản thế chấp.
Bên cạnh tài sản bảo đảm, ngân hàng còn xem xét hồ sơ pháp lý, lịch sử tín dụng, năng lực tài chính, mục đích sử dụng vốn và khả năng trả nợ. Vì vậy, doanh nghiệp cần chuẩn bị hồ sơ toàn diện thay vì chỉ tập trung vào giá trị tài sản có thể thế chấp.
4. Kiểm toán độc lập có thể hỗ trợ doanh nghiệp như thế nào?
Kiểm toán độc lập không phải là điều kiện bắt buộc đối với mọi SME khi vay ngân hàng và cũng không bảo đảm hồ sơ vay vốn sẽ được chấp thuận.
Tuy nhiên, khi phù hợp với nhu cầu quản trị và yêu cầu của doanh nghiệp, việc kiểm toán báo cáo tài chính có thể góp phần nâng cao độ tin cậy của thông tin tài chính, hỗ trợ phát hiện sai sót và cung cấp thêm cơ sở để các bên liên quan đánh giá tình hình hoạt động của doanh nghiệp.
Để nâng cao mức độ sẵn sàng khi tiếp cận vốn, doanh nghiệp SME nên tập trung vào các giải pháp sau:
Thứ nhất, chuẩn hóa hệ thống kế toán. Tổ chức công tác kế toán, lập báo cáo tài chính theo chế độ kế toán và quy định áp dụng; bảo đảm số liệu được ghi nhận đầy đủ, nhất quán và có hồ sơ chứng minh phù hợp.
Thứ hai, minh bạch hóa dòng tiền. Tách bạch giao dịch cá nhân và doanh nghiệp, quản lý công nợ, theo dõi dòng tiền thực tế và chủ động dự báo nhu cầu vốn lưu động.
Thứ ba, hoàn thiện hồ sơ tín dụng. Chuẩn bị báo cáo tài chính, hồ sơ pháp lý, tài liệu chứng minh doanh thu, phương án sử dụng vốn và kế hoạch trả nợ theo yêu cầu của ngân hàng.
Thứ tư, chủ động rà soát rủi ro tài chính. Thực hiện kiểm tra nội bộ hoặc sử dụng dịch vụ kế toán, tư vấn và kiểm toán độc lập khi phù hợp để nhận diện sai sót, cải thiện quy trình quản trị và nâng cao chất lượng thông tin tài chính.
Kết luận
Khó khăn trong tiếp cận vốn ngân hàng không xuất phát từ một nguyên nhân duy nhất. Tài sản bảo đảm, điều kiện tín dụng, chất lượng hồ sơ tài chính và khả năng trả nợ đều có thể ảnh hưởng đến quá trình thẩm định.
Đối với SME, minh bạch hóa thông tin tài chính và nâng cao năng lực quản trị là những bước quan trọng để chủ động hơn khi làm việc với các tổ chức tín dụng. Kiểm toán độc lập, khi được áp dụng phù hợp, có thể hỗ trợ nâng cao độ tin cậy của báo cáo tài chính và giúp doanh nghiệp nhận diện những vấn đề cần cải thiện.
Với kinh nghiệm trong lĩnh vực kế toán, thuế và kiểm toán, VIETVALUES đồng hành cùng doanh nghiệp trong việc chuẩn hóa thông tin tài chính, rà soát rủi ro và nâng cao chất lượng quản trị, góp phần xây dựng nền tảng tài chính minh bạch và bền vững.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH KIỂM TOÁN VÀ TƯ VẤN CHUẨN VIỆT (VIETVALUES)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0919 696 168
Website: www.vietvalues.com
Email: admin@vietvalues.com
Zalo OA: https://zalo.me/1205575301328198469